


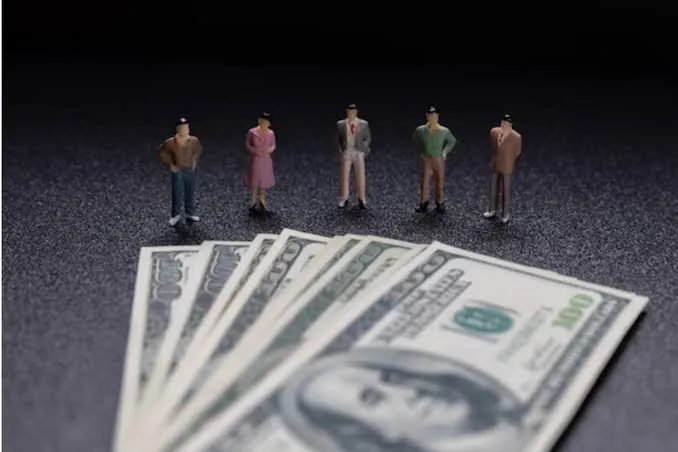
Dengarkabar.com – Kesuksesan finansial tidak selalu bergantung pada gelar sarjana atau pendidikan tinggi. Sebaliknya, sejumlah orang sukses membangun kekayaan melalui kebiasaan mengelola uang secara disiplin. Mereka menjaga pengeluaran, menyisihkan pendapatan, dan memanfaatkan peluang investasi secara konsisten. Karena itu, kebiasaan sehari-hari dapat menjadi salah satu faktor penting dalam perjalanan menuju kestabilan finansial.
Penulis sekaligus analis keuangan Steve Burns mengulas hal tersebut melalui tulisannya di New Trader U. Menurut Burns, perilaku dan strategi keuangan memiliki peran penting dalam membangun kekayaan. Artinya, seseorang tidak harus memiliki ijazah perguruan tinggi untuk mulai mengatur keuangan dengan baik. Namun, disiplin, kemauan belajar, dan perencanaan tetap membutuhkan komitmen jangka panjang.
Lantas, kebiasaan apa saja yang bisa dipelajari dari orang kaya tanpa gelar sarjana? Berikut lima langkah yang dapat diterapkan untuk memperbaiki pengelolaan keuangan pribadi. Setiap kebiasaan membutuhkan konsistensi agar memberikan hasil yang sesuai dengan tujuan. Selain itu, setiap orang perlu menyesuaikannya dengan pendapatan dan kondisi keuangan masing-masing.
1. Menjalani Hidup Sesuai Kemampuan Finansial
Orang yang mampu membangun kekayaan memahami pentingnya mengendalikan pengeluaran. Mereka tidak sekadar mengejar penghasilan tinggi, tetapi juga memperhatikan jumlah uang yang bisa disimpan. Dengan menjaga gaya hidup tetap sesuai kemampuan, mereka memiliki ruang lebih besar untuk menabung dan berinvestasi. Karena itu, peningkatan pendapatan tidak harus selalu diikuti kenaikan pengeluaran.
Kebiasaan ini membantu seseorang menjaga keseimbangan antara kebutuhan dan keinginan. Misalnya, seseorang dapat menunda pembelian barang yang tidak mendesak demi memenuhi target tabungan. Selain itu, pengelolaan pengeluaran yang teratur dapat membantu mengurangi tekanan keuangan. Dengan demikian, uang yang tersisa bisa mendukung tujuan finansial jangka panjang.
2. Mengotomatiskan Tabungan dan Investasi
Disiplin keuangan menjadi lebih mudah ketika seseorang mengatur alokasi pendapatan secara otomatis. Mereka dapat menjadwalkan pemindahan sebagian penghasilan ke rekening tabungan atau investasi setiap bulan. Dengan cara ini, mereka mendahulukan tujuan keuangan sebelum menggunakan uang untuk kebutuhan lain. Strategi tersebut juga membantu mengurangi keputusan belanja impulsif.
Namun, seseorang perlu menentukan jumlah setoran sesuai kemampuan finansialnya. Dana kebutuhan pokok dan dana darurat tetap harus menjadi pertimbangan utama. Selanjutnya, evaluasi berkala dapat membantu menyesuaikan alokasi ketika pendapatan atau pengeluaran berubah. Melalui kebiasaan tersebut, seseorang bisa membangun disiplin keuangan secara bertahap.
3. Membangun Usaha dan Memutar Kembali Keuntungan
Sebagian orang membangun kekayaan dengan menciptakan usaha sendiri. Mereka tidak hanya mengandalkan penghasilan dari pekerjaan, tetapi juga berupaya mengembangkan sumber pendapatan melalui bisnis. Ketika usaha menghasilkan keuntungan, mereka tidak langsung menghabiskan seluruh laba untuk kebutuhan pribadi. Sebaliknya, mereka dapat menggunakan sebagian keuntungan untuk memperkuat modal dan memperluas pasar.
Strategi tersebut membuka peluang pertumbuhan usaha dalam jangka panjang. Misalnya, pemilik bisnis dapat membeli peralatan tambahan, meningkatkan kualitas produk, atau menjangkau pelanggan baru. Meski demikian, setiap keputusan pengembangan usaha tetap membutuhkan perhitungan risiko. Karena itu, pengusaha perlu mengelola arus kas dan memisahkan keuangan pribadi dari keuangan bisnis.
4. Terus Belajar Secara Mandiri
Pendidikan formal bukan satu-satunya jalan untuk memperoleh pengetahuan tentang bisnis dan keuangan. Orang yang ingin berkembang dapat belajar melalui buku, pelatihan, diskusi, serta berbagai sumber tepercaya. Mereka juga mempelajari keterampilan praktis yang sesuai dengan kebutuhan pekerjaan atau usaha. Dengan begitu, pengetahuan baru dapat membantu mereka mengambil keputusan secara lebih terarah.
Selain membaca, seseorang perlu menerapkan pengetahuan tersebut dalam kehidupan sehari-hari. Misalnya, mereka dapat mempelajari cara menyusun anggaran, memahami risiko investasi, atau meningkatkan kemampuan pemasaran. Selanjutnya, pengalaman membantu mereka mengevaluasi strategi yang sudah dijalankan. Kebiasaan belajar secara mandiri pun dapat mendukung perkembangan kemampuan dalam jangka panjang.
5. Menyusun Rencana Keuangan dan Menjalankannya
Tujuan keuangan yang jelas membantu seseorang menentukan prioritas. Karena itu, mereka perlu menuliskan target, seperti membangun dana darurat, melunasi utang, atau menyiapkan modal usaha. Rencana tertulis juga memudahkan seseorang mengukur kemajuan secara berkala. Dengan target yang terukur, pengelolaan uang menjadi lebih terarah.
Meski begitu, rencana keuangan perlu menyesuaikan perubahan kondisi hidup. Seseorang dapat mengevaluasi anggaran ketika pendapatan berubah atau muncul kebutuhan mendesak. Namun, evaluasi tidak berarti harus meninggalkan tujuan utama tanpa pertimbangan matang. Dengan menjaga konsistensi sekaligus bersikap realistis, seseorang dapat memperbaiki strategi keuangannya dari waktu ke waktu.
Konsistensi Menjadi Kunci Pengelolaan Keuangan
Lima kebiasaan tersebut menunjukkan bahwa pengelolaan keuangan membutuhkan disiplin, perencanaan, dan kemauan untuk terus belajar. Gelar sarjana bukan satu-satunya faktor yang menentukan keberhasilan seseorang dalam membangun kekayaan. Sebaliknya, cara mengatur penghasilan dan mengambil keputusan keuangan dapat memengaruhi kondisi finansial dalam jangka panjang. Meski demikian, setiap strategi tetap perlu menyesuaikan kemampuan, kebutuhan, dan tingkat risiko masing-masing individu.
Karena itu, siapa pun dapat mulai memperbaiki kebiasaan keuangan melalui langkah sederhana. Sisihkan uang sesuai kemampuan, kendalikan pengeluaran, dan tentukan target yang realistis. Selanjutnya, evaluasi perkembangan secara berkala agar strategi tetap sesuai dengan kebutuhan. Baca informasi dan artikel menarik lainnya di Dengarkabar.com. (LN/*)






Komentar